Christian Rivera/La Expresión
Ciudad Victoria. – La crisis económica ha afectado drásticamente al sector comercial del país y Tamaulipas, por lo que el Congreso del Estado hizo un exhorto a la Secretaría de Hacienda y Crédito Público y el SAT a fin de ajustar el monto del pago provisional del Impuesto Sobre la Renta (ISR).
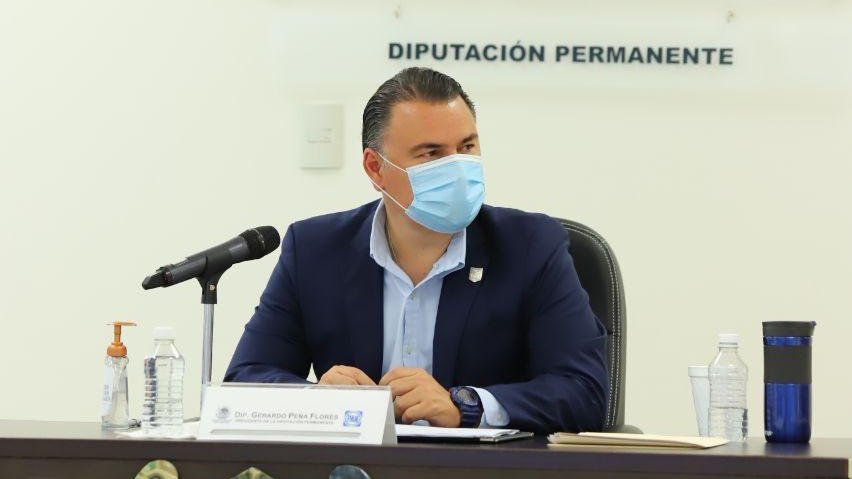
El presidente del Congreso local, Gerardo Peña Flores, dijo que el cobro se rige de acuerdo al ambiente económico que se vivía el año pasado, sin embargo a raíz de la pandemia generada por el COVID-19 los empresarios se han visto afectados por los gastos, que han superado muy por encima a los ingresos.
“Lo que genera que muchos comerciantes del Estado, y en general del país, los referidos pagos les resulten elevados y desproporcionados, pues están fijados con base en el coeficiente de utilidades del año fiscal del año próximo pasado y anteriores, lo cual no es aplicable para el presente ejercicio”.
Precisó que el presente exhorto no busca afectar en la recaudación fiscal del gobierno federal, sino ser sensibles con el sector empresarial y comercial que son los que se han visto afectados por la crisis económica.
Y agregó: “Que las autoridades de referencia implementen acciones referentes a brindar asesoría y orientación a los empresarios y comerciantes a fin de que estos puedan gestionar y tramitar de forma correcta los ajustes de actualización inherentes a sus pagos provisionales en aras de que sean favorecidos mediante esta facilidad legal que les facilita la realización fe pagos justos y equitativos”.
Cabe hacer mención que la Ley del ISR establece la posibilidad de reducir los pagos provisionales de ISR para la segunda mitad del año, de acuerdo con el artículo 14, párrafo séptimo, inciso b):
“Los contribuyentes que estimen que el coeficiente de utilidad que deben aplicar para determinar los pagos provisionales es superior al coeficiente de utilidad del ejercicio al que correspondan dichos pagos, podrán, a partir del segundo semestre del ejercicio, solicitar autorización para disminuir el monto de los que les correspondan. Cuando con motivo de la autorización para disminuir los pagos provisionales resulte que los mismos se hubieran cubierto en cantidad menor a la que les hubiera correspondido en los términos de este artículo de haber tomado los datos relativos al coeficiente de utilidad de la declaración del ejercicio en el cual se disminuyó el pago, se cubrirán recargos por la diferencia entre los pagos autorizados y los que les hubieran correspondido.”
A esto se le conoce como solicitud de pagos provisionales, que actualmente se puede realizar en línea en la página del SAT.